
Na podstawie: Kodeksu cywilnego (art. 815, 816, 826, 827 – umowa ubezpieczenia), ustawy z dnia 24 sierpnia 1991 r. o ochronie przeciwpożarowej, rozporządzenia MSWiA z dnia 7 czerwca 2010 r. w sprawie ochrony przeciwpożarowej budynków, wytycznych VdS 3103:2019-06 (03), standardów zapobiegania stratom ubezpieczycieli (m.in. FM Global, Aviva Risk Solutions) oraz typowych zapisów OWU ubezpieczeń mienia od ognia i innych zdarzeń losowych.
Autor: Beata Tymińska, Managing Director Topserw
Zastrzeżenie: Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani ubezpieczeniowej. Wymogi różnią się między towarzystwami, produktami i indywidualnymi umowami — zawsze decyduje treść Twojej polisy i OWU.
Żaden polski przepis nie nakazuje wprost posiadania szafy na baterie litowo-jonowe, ale ubezpieczyciel może uczynić z niej warunek zawarcia umowy, wpisać ją do zaleceń po audycie ryzyka albo — w razie pożaru — ocenić brak zabezpieczeń jako rażące niedbalstwo skutkujące obniżeniem lub odmową wypłaty odszkodowania. Kluczowe jest rozróżnienie dwóch porządków: obowiązek prawny (co nakazuje ustawa) i warunek umowy ubezpieczenia (co strony ustaliły w polisie i OWU). Brak szafy nie łamie prawa, ale może naruszać umowę.
Definicje używane w artykule:
• OWU (ogólne warunki ubezpieczenia) — dokument towarzystwa ubezpieczeniowego określający zakres ochrony, wyłączenia odpowiedzialności i obowiązki ubezpieczającego; jest częścią umowy.
• Klauzula — dodatkowy zapis w polisie rozszerzający, ograniczający lub warunkujący ochronę (np. klauzula dotycząca składowania i ładowania baterii litowo-jonowych).
• Audyt (survey) ryzyka pożarowego — inspekcja obiektu przez inżyniera ryzyka ubezpieczyciela lub brokera, zakończona raportem z zaleceniami (rekomendacjami), których wykonanie bywa warunkiem ochrony.
• Rażące niedbalstwo — kwalifikowana postać winy nieumyślnej: zaniechanie elementarnych, oczywistych środków ostrożności, których w danych okolicznościach należało się spodziewać; zgodnie z art. 827 § 1 Kodeksu cywilnego ubezpieczyciel jest wolny od odpowiedzialności za szkodę wyrządzoną wskutek rażącego niedbalstwa, chyba że umowa lub OWU stanowią inaczej albo zapłata odszkodowania odpowiada względom słuszności.
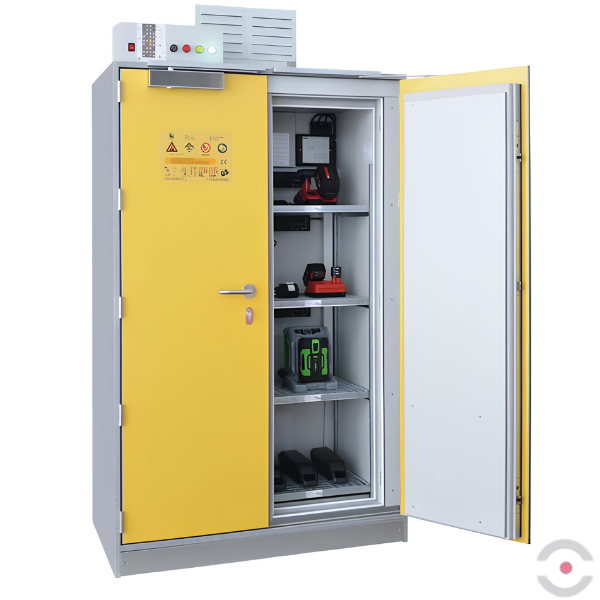
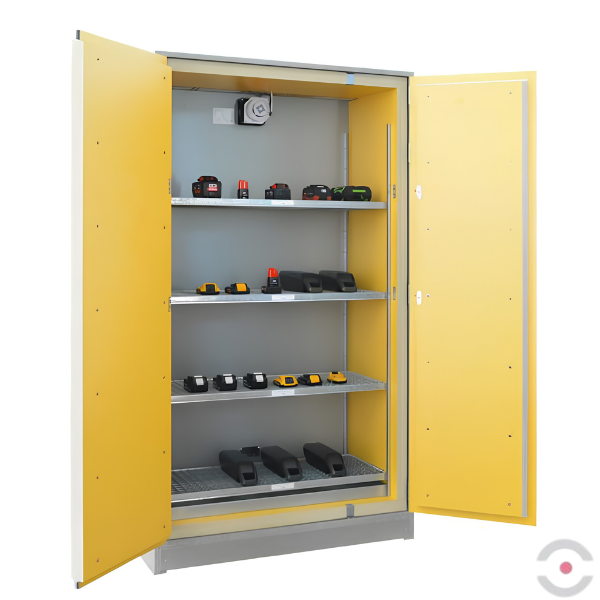
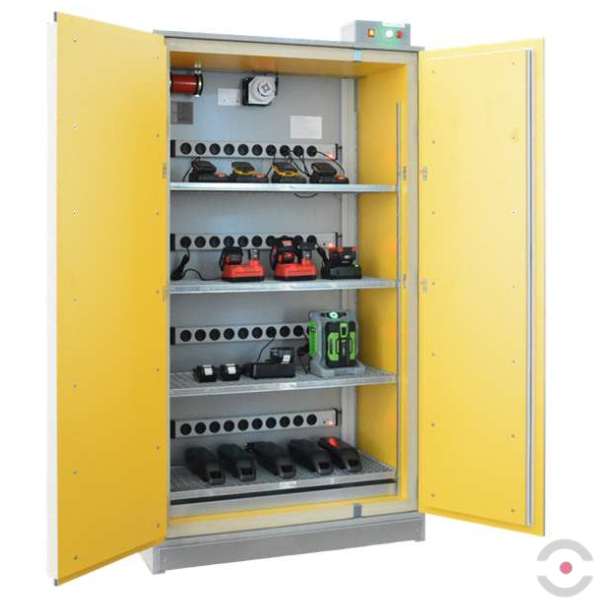
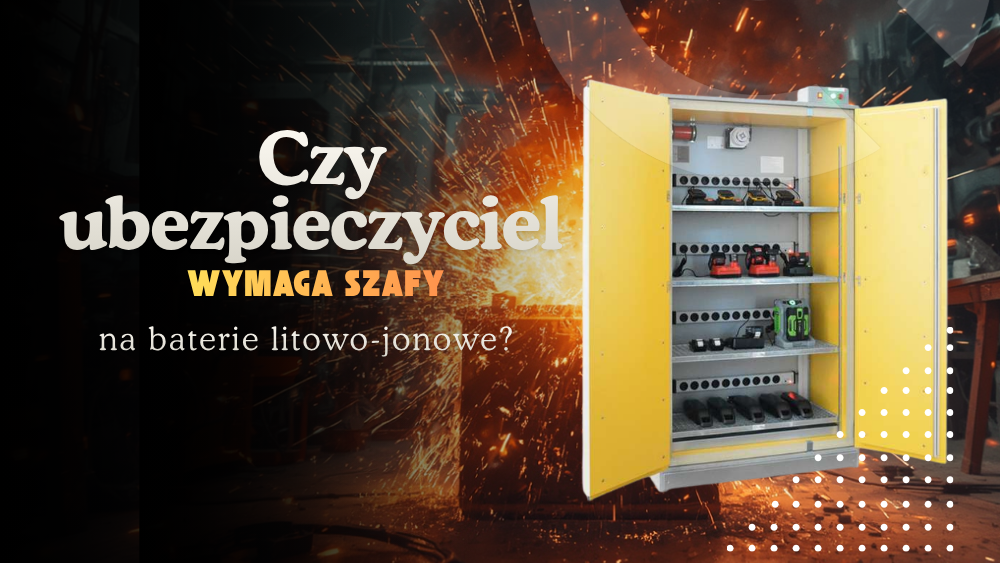
• Szafa na baterie litowo-jonowe — szafa ognioodporna z udokumentowaną odpornością od wewnątrz i z zewnątrz (zwykle 90 minut), izolowanymi półkami, blokadą drzwi i detekcją; szczegóły w artykule Szafa na baterie litowo-jonowe — przepisy, normy, certyfikaty i dobór.
Czy ubezpieczyciel wymaga szafy na baterie litowo-jonowe?
Nie istnieje jeden uniwersalny wymóg — ani prawny, ani rynkowy — posiadania szafy na baterie litowo-jonowe. Ubezpieczyciele coraz częściej stawiają ją jednak jako warunek: albo wprost (zalecenie po audycie, klauzula w polisie), albo pośrednio (ogólne zapisy OWU o obowiązku przestrzegania przepisów przeciwpożarowych i „zasad starannego postępowania z materiałami niebezpiecznymi”, które w razie sporu są interpretowane w świetle uznanych wytycznych, np. VdS 3103). To, czy w Twoim przypadku szafa jest wymagana, wynika z trzech dokumentów: OWU, polisy z klauzulami oraz raportu z audytu ryzyka.
Dlaczego prawo tego nie nakazuje, a ubezpieczyciel może? Przepisy przeciwpożarowe (ustawa o ochronie przeciwpożarowej, rozporządzenie MSWiA z 2010 r.) nakładają na właściciela lub użytkownika obiektu ogólny obowiązek zabezpieczenia go przed pożarem, ale nie precyzują, jak składować baterie. Umowa ubezpieczenia jest natomiast umową dobrowolną — ubezpieczyciel może uzależnić ochronę od dowolnych, zgodnych z prawem warunków, a ubezpieczający, podpisując polisę, te warunki przyjmuje. Innymi słowy: państwo wymaga „bezpiecznie”, ubezpieczyciel może wymagać „w szafie Typ 90 z detekcją dymu”.
|
Porządek |
Źródło |
Co mówi o bateriach Li-ion |
Skutek niespełnienia |
|
Obowiązek prawny |
ustawa o ochronie ppoż., rozporządzenie MSWiA 2010, Kodeks pracy |
ogólny obowiązek ograniczenia ryzyka pożaru, ocena ryzyka, instrukcja bezpieczeństwa pożarowego; brak wprost „szafy” |
kary administracyjne / odpowiedzialność za wykroczenie, odpowiedzialność cywilna i karna po szkodzie |
|
Warunek umowy ubezpieczenia |
OWU, polisa, klauzule, raport z audytu |
często: wydzielone miejsce ładowania, separacja od materiałów palnych, nadzór, detekcja, szafa ognioodporna przy większej liczbie baterii |
obniżenie odszkodowania, odmowa wypłaty, zarzut rażącego niedbalstwa, wypowiedzenie umowy |
Jakie wymogi stawiają ubezpieczyciele przy składowaniu i ładowaniu baterii litowo-jonowych?
Najczęściej spotykane wymagania ubezpieczycieli dotyczą pięciu obszarów: wydzielonego miejsca składowania i ładowania, separacji od materiałów palnych, nadzoru nad ładowaniem (w tym ograniczenia ładowania poza godzinami pracy), detekcji pożaru oraz udokumentowanych procedur i szkoleń. Przy większej liczbie baterii lub bateriach średniej i wysokiej mocy (wg VdS 3103: powyżej 100 Wh na baterię) ubezpieczyciele zwykle oczekują szafy ognioodpornej Typ 90 z detekcją dymu lub wydzielonej strefy pożarowej. Wymagania różnią się jednak między towarzystwami i produktami — nie są jednolitą normą rynkową.
Typowe zapisy OWU, które „łapią” baterie Li-ion, choć ich nie nazywają:
• obowiązek przestrzegania przepisów przeciwpożarowych i BHP oraz zaleceń producentów urządzeń;
• obowiązek stosowania środków ostrożności wobec materiałów niebezpiecznych i źródeł zapłonu;
• obowiązek wykonania zaleceń z audytu ryzyka w wyznaczonym terminie;
• obowiązek zgłoszenia zmiany okoliczności zwiększających ryzyko (art. 815 i 816 KC) — np. uruchomienia floty rowerów elektrycznych lub stanowiska ładowania;
• wyłączenie odpowiedzialności za szkody wskutek rażącego niedbalstwa (art. 827 KC).
O co pyta inżynier ryzyka podczas audytu:
|
Obszar |
Pytania ubezpieczyciela |
Czego zwykle oczekuje |
|
Skala |
ile baterii, jakiej mocy (Wh), jaka łączna energia, czy są to baterie nowe, używane, uszkodzone |
inwentaryzacja; separacja baterii uszkodzonych |
|
Miejsce |
gdzie są składowane i ładowane, czy przy drogach ewakuacyjnych, w pobliżu materiałów palnych, w pomieszczeniach z wysoką wartością mienia |
wydzielone, oznakowane miejsce; odległość od materiałów palnych lub szafa ognioodporna |
|
Ładowanie |
jakie ładowarki, ile jednocześnie, kto nadzoruje, czy ładowanie odbywa się nocą |
ładowarki producenta, wyznaczone stanowisko; przy ładowaniu bez nadzoru — szafa z detekcją i odcięciem zasilania |
|
Detekcja i gaszenie |
czy jest SSP, czujki dymu w strefie baterii, gaśnice odpowiednie do Li-ion, monitoring |
detekcja pożaru w strefie baterii, alarm do służb, sprzęt gaśniczy |
|
Konstrukcja zabezpieczeń |
czy szafa/magazyn ma udokumentowaną odporność ogniową od wewnątrz i z zewnątrz, kto ją badał |
raporty z badań (PN-EN 14470-1 + badanie od wewnątrz), protokoły przeglądów |
|
Organizacja |
czy są procedury, szkolenia, instrukcja bezpieczeństwa pożarowego uwzględniająca baterie, plan postępowania z uszkodzoną baterią |
dokumentacja, listy obecności ze szkoleń, aktualizacja instrukcji |
Warto pamiętać, że wielu ubezpieczycieli działających w Polsce należy do grup międzynarodowych i stosuje własne standardy zapobiegania stratom (np. FM Global Data Sheets, wytyczne Aviva Risk Solutions, niemieckie VdS 3103). To z nich pochodzą konkretne liczby i rozwiązania, które pojawiają się potem w zaleceniach po audycie.
Co grozi w razie szkody, jeśli firma nie spełniała wymogów ubezpieczyciela?
Jeśli w chwili pożaru firma nie spełniała warunków polisy dotyczących baterii litowo-jonowych, ubezpieczyciel może obniżyć odszkodowanie proporcjonalnie do wpływu zaniedbania na szkodę, odmówić wypłaty w całości z powołaniem na rażące niedbalstwo (art. 827 § 1 KC) lub na niewykonanie obowiązków umownych, a także wypowiedzieć umowę lub podnieść składkę przy odnowieniu. Ciężar wykazania rażącego niedbalstwa spoczywa na ubezpieczycielu, ale przy dobrze udokumentowanych, niewykonanych zaleceniach z audytu jest to dla niego zadanie stosunkowo proste.
Trzy scenariusze, które w praktyce prowadzą do sporu:
1. Niewykonane zalecenie z audytu. Raport wskazywał „składowanie baterii w szafie ognioodpornej Typ 90 do dnia X”; firma tego nie zrobiła; pożar wybucha w miejscu składowania. To najczystszy przypadek niewykonania obowiązku umownego.
2. Ładowanie nocne bez nadzoru i detekcji. OWU wymaga ochrony przeciwpożarowej zgodnej z przepisami i dobrymi praktykami; pożar wybucha w nocy przy ładowarce ustawionej między kartonami. Ubezpieczyciel argumentuje, że elementarna ostrożność wymagała innej organizacji ładowania.
3. Niezgłoszona zmiana ryzyka. Firma ubezpieczyła magazyn jako „hurtownię tekstyliów”, a po roku uruchomiła serwis i ładowanie rowerów elektrycznych bez informowania ubezpieczyciela. Podstawą sporu jest art. 815–816 KC (obowiązek podania i aktualizacji okoliczności istotnych dla oceny ryzyka).
W każdym z tych scenariuszy sama szafa nie jest gwarancją wypłaty — ale jej brak, tam gdzie była zalecana lub oczywista, jest najprostszym do udowodnienia argumentem po stronie ubezpieczyciela. Do tego dochodzą skutki nieubezpieczalne: przestój, utrata danych i towaru, roszczenia najemców i sąsiadów, odpowiedzialność osobista zarządu.
Jak przygotować się do rozmowy z ubezpieczycielem o magazynowaniu baterii?
Najlepiej przyjść z gotową dokumentacją, która pokazuje, że firma zidentyfikowała ryzyko, ograniczyła je zgodnie ze stanem techniki i potrafi to udowodnić. Ubezpieczyciel, który widzi inwentaryzację, procedury, raporty z badań szafy i protokoły przeglądów, ma mniej powodów, by dopisywać wyłączenia — a firma zyskuje argument w negocjacji składki.
Checklista dokumentów i dowodów:
1. Inwentaryzacja baterii — liczba, typ, pojemność (Wh), klasa mocy wg VdS 3103, lokalizacja składowania i ładowania.
2. Ocena ryzyka zawodowego i instrukcja bezpieczeństwa pożarowego uwzględniające baterie Li-ion (nie „ogólne”, lecz z odniesieniem do konkretnych stanowisk).
3. Dokumentacja szafy lub magazynu — raport z badania wg PN-EN 14470-1 (Typ 90), raport z badania odporności od wewnątrz (EN 1363-1 / VDMA 24994), deklaracja CE dla wyposażenia elektrycznego, instrukcja obsługi. Jaką dokumentację ma mieć szafa, opisujemy w artykule Szafa na baterie litowo-jonowe — przepisy, normy, certyfikaty i dobór.
4. Protokoły przeglądów — roczne przeglądy szafy, instalacji elektrycznej stanowiska ładowania, systemu detekcji.
5. Procedury — zasady przechowywania i ładowania, postępowanie z uszkodzoną baterią, postępowanie awaryjne (opisane w artykule Jak bezpiecznie przechowywać baterie litowo-jonowe w firmie?).
6. Szkolenia — potwierdzenia przeszkolenia pracowników z zasad postępowania z bateriami i z instrukcji bezpieczeństwa pożarowego.
7. Dowody wykonania wcześniejszych zaleceń — jeśli był audyt, zestawienie zaleceń z datami realizacji i zdjęciami.
8. Zgłoszenie zmian ryzyka — pismo do ubezpieczyciela informujące o wprowadzeniu baterii / stanowiska ładowania, z prośbą o potwierdzenie zakresu ochrony.
Przed rozmową warto też przeczytać własne OWU pod kątem słów kluczowych: „materiały niebezpieczne”, „źródła zapłonu”, „zalecenia”, „rażące niedbalstwo”, „zmiana ryzyka” — i sprawdzić, czy polisa ma jakąkolwiek klauzulę dotyczącą baterii, akumulatorów lub pojazdów elektrycznych.
FAQ — najczęściej zadawane pytania
Czy ubezpieczyciel wymaga szafy na baterie?
Nie ma jednego uniwersalnego wymogu. Szafa bywa warunkiem ochrony, gdy wynika z zalecenia po audycie, klauzuli w polisie albo z ogólnych zapisów OWU o starannym postępowaniu z materiałami niebezpiecznymi. Przy większej liczbie baterii lub bateriach powyżej 100 Wh ubezpieczyciele zwykle oczekują szafy Typ 90 z detekcją lub wydzielonej strefy pożarowej.
Czy ubezpieczyciel wymaga szafy na baterie litowo-jonowe?
Zależy od towarzystwa, produktu i skali ryzyka. W praktyce im więcej baterii i im częściej są ładowane (zwłaszcza bez nadzoru), tym częściej szafa ognioodporna pojawia się w zaleceniach lub jako warunek zawarcia umowy. Decyduje treść OWU, polisy i raportu z audytu.
Jakie są wymogi ubezpieczycieli w zakresie składowania i ładowania baterii litowo-jonowych?
Najczęściej: wydzielone miejsce składowania i ładowania, separacja od materiałów palnych, ładowarki producenta, nadzór nad ładowaniem lub szafa z detekcją i odcięciem zasilania przy ładowaniu bez nadzoru, detekcja pożaru, procedury i szkolenia, separacja baterii uszkodzonych. Wymogi różnią się między ubezpieczycielami.
Czy brak szafy na baterie unieważnia polisę?
Nie unieważnia jej automatycznie. Brak szafy może natomiast stanowić niewykonanie obowiązku umownego lub zostać oceniony jako rażące niedbalstwo (art. 827 KC), co daje ubezpieczycielowi podstawę do obniżenia lub odmowy odszkodowania za szkodę związaną z bateriami. Skutek zależy od tego, czy szafa była zalecana lub wymagana i czy jej brak miał wpływ na szkodę.
Czy każda firma z bateriami litowo-jonowymi musi mieć osobną klauzulę w polisie?
Nie. Osobna klauzula nie jest wymagana prawnie, ale przy istotnej liczbie baterii, flocie pojazdów elektrycznych lub stanowiskach ładowania warto poprosić brokera lub ubezpieczyciela o potwierdzenie na piśmie, że ryzyko jest objęte ochroną i na jakich warunkach. Chroni to przed zarzutem niezgłoszenia zmiany ryzyka.
Jak ubezpieczyciel weryfikuje zabezpieczenia przed zawarciem umowy?
Przez kwestionariusz oceny ryzyka (wniosek), a przy większych sumach ubezpieczenia — przez audyt (survey) inżyniera ryzyka w obiekcie, zakończony raportem z zaleceniami. Po szkodzie weryfikacja odbywa się w toku likwidacji: rzeczoznawca sprawdza dokumentację, stan zabezpieczeń i wykonanie zaleceń.
Czy szafa na baterie obniża składkę ubezpieczeniową?
Może, ale nie musi. Szafa ognioodporna z detekcją poprawia ocenę ryzyka i bywa argumentem w negocjacji składki lub warunkiem utrzymania ochrony bez wyłączeń; wysokość rabatu zależy od ubezpieczyciela i całościowej oceny obiektu.
Potrzebujesz pomocy w przygotowaniu do audytu lub w doborze zabezpieczeń?
Zapraszam do kontaktu z naszym zespołem — pomożemy przygotować dokumentację szafy i dobrać rozwiązanie odpowiadające zaleceniom ubezpieczyciela.
Beata Tymińska
Managing Director
kom. +48 728 82 38 73
beata@topserw.pl
Profil ekspercki LinkedIn: Beata Tymińska
Tagi: Batterline, Przechowywanie akumulatorów i baterii, Ładowanie akumulatorów i baterii, Ubezpieczenia i ryzyko